近期全球能源市场呈现显著波动,资金情绪成为左右短期价格的核心变量。原油、天然气等主要期货品种在宏观预期与地缘扰动间反复切换,波动率持续走高。投资者应关注资金流向与仓位结构,而非单纯押注方向。
资金情绪的量化特征
资金情绪可通过持仓报告、期权波动率偏斜和资金流数据间接观测。例如,WTI原油期货的基金净多头持仓在近期出现剧烈摆动,当净多单触及极端水平后,往往伴随价格反转。同样,天然气期货的投机性持仓集中度偏高,导致价格对天气或库存数据的非线性响应。资金情绪的极端化反映了市场参与者的趋同心理,但也为反转埋下伏笔。
波动率与情绪的正反馈
隐含波动率与资金情绪存在正反馈机制。当波动率上升时,做多波动率策略吸引资金流入,进一步放大价格振幅。2025年以来,能源市场三次出现波动率指数飙升超过40%的情形,均对应着资金情绪的快速切换。这种自我强化的特征要求交易者关注波动率的绝对水平及其相对位置。
波动节奏的驱动因素
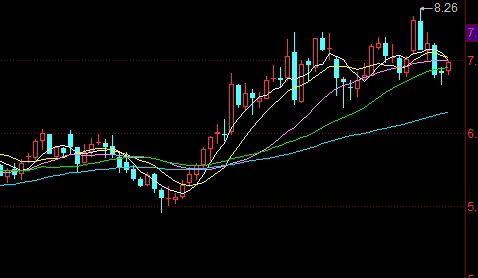
当前能源市场的波动节奏主要由三股力量主导:一是宏观流动性预期的变化,美联储政策路径的摇摆直接影响商品定价的折现率;二是地缘政治风险的间歇性发酵,如中东局势升级或制裁政策调整;三是基本面供需矛盾的阶段性激化,如OPEC+产量决策与全球库存拐点。这三者相互交织,使得波动节奏缺乏稳定趋势,呈现出“快涨慢跌”或“脉冲式行情”的特点。
供需变量的非线性冲击
以原油为例,供给端受制于闲置产能释放节奏,而需求端的绿色转型又削弱了长期增量的确定性。这种结构性矛盾导致在库存偏低时,任何突发供应中断都可能引发剧烈反弹;而一旦预期改善,价格又因资金抢跑而快速回落。天然气市场同样面临类似逻辑——冬季取暖季的天气预期被反复修正,资金围绕盈亏平衡线激烈博弈。
风险管理与策略适配
在资金情绪主导的波动市场中,传统的趋势跟踪策略容易遭受连续止损。更优的应对方式包括:一是利用期权构建非线性盈亏结构,比如买入虚值看跌期权保护多头头寸,或卖出宽跨式组合收取时间价值;二是动态调整仓位规模,依据波动率变化逆向调节杠杆;三是分散品种配置,降低单一市场黑天鹅事件的冲击。
跨品种对冲的可行性
能源市场内部品种间存在相关性但非恒定性。原油与天然气在部分时段呈正相关,但当季节性因素主导时可能背离。利用这种差异化,可构建多空组合以平滑净值曲线。例如,当原油受地缘风险溢价推升时,可同时卖出天然气看涨期权,以平衡波动风险。需注意,跨品种对冲需严格评估相关性的稳定性,避免在突发事件中失效。
未来展望与风险提示
展望2026年,全球能源市场的核心矛盾将从“通胀交易”向“衰退交易”过渡,但资金情绪的极端化不会消失。投资者需警惕两类风险:一是流动性陷阱,当波动率持续高位时,部分期货合约的买卖价差扩大,导致交易成本上升;二是拥挤交易的反转,例如当多数资金押注某一方向时,往往意味着行情进入尾声。
市场结构调整的长期影响
随着可再生能源并网比例提升,传统能源期货的定价逻辑正被重塑。电力期货等新品种的活跃度上升,可能分流部分资金。但短期内,原油和天然气仍将是能源市场资金博弈的主战场。投资者应保持风险意识,避免过度依赖历史统计规律,而是动态跟踪资金情绪指标,如CFTC持仓报告中的投机头寸变化、期权偏斜曲线形态等。
(风险提示:本文不构成任何投资建议,期货市场风险极高,投资者应独立判断并承担相应风险。)