国际黄金市场近期呈现典型的资金驱动型波动,价格在短期剧烈震荡中不断试探多空双方的极限。这种价格行为背后,是宏观预期、地缘风险与交易者情绪三重力量的交织。当市场聚焦于美联储降息节奏的摇摆、美元指数的反复以及全球央行购金动态时,资金流向的微妙变化往往比基本面消息更早揭示方向。本文尝试从资金情绪与波动节奏的独特视角,解构当前黄金市场的运行逻辑。
资金情绪的脉冲信号
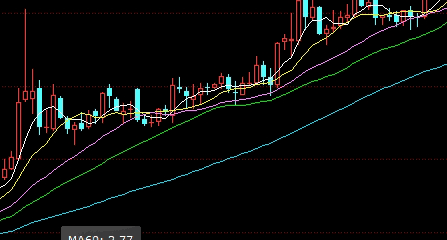
在高度杠杆化的期货市场中,资金情绪往往通过持仓变化与成交量放大来传导。CFTC最新持仓报告显示,黄金期货投机性净多头头寸在最近两周内出现先增后减的剧烈波动,这与价格在1900-1980美元/盎司区间的宽幅震荡高度吻合。当净多仓快速扩张后,获利了结盘与对冲基金的投机性抛压同时涌现,形成典型的“情绪脉冲”。这种脉冲式波动不同于趋势性行情中的单边驱动,它更像是一种市场内部能量的自我释放——当乐观情绪过度集中时,反向资金便会利用短暂的流动性优势进行狙击。
从波动率指数看市场分歧
黄金的隐含波动率(GVZ)走势揭示了当前市场的矛盾心理。GVZ指数并未随着价格横盘而显著回落,反而维持在近六个月的高位区域,这表明期权市场参与者对后续方向性突破存在高度分歧。买卖价差扩大、深度虚值期权持仓量增加等现象,都指向一个核心事实:资金对风险定价的离散度正在上升。在这样一种环境下,传统的趋势跟踪策略容易遭受来回止损,而基于波动率回归的均值策略同样面临尾部风险。实际上,波动率的持续高企本身就是一种行情特征——它暗示着价格突破的动能正在积累,但突破方向并不取决于当下,而是取决于下一阶段资金情绪的演化。
宏观变量与资金逻辑
黄金作为无息资产,其定价核心始终围绕实际利率的预期路径。但2026年以来,市场对利率曲线的解读更为复杂化:期限溢价的重估、通胀预期的波动以及财政政策的外溢效应,共同削弱了传统实际利率模型的解释力。资金开始绕开简单的基本面公式,转而更加关注央行资产负债表操作的空间与地缘政治的边际变化。例如,当某主要经济体央行意外增加黄金储备时,短期资金会迅速追逐这一信号,但随后又会因获利盘涌出而回吐涨幅。这种“消息—情绪—兑现”的三段式节奏,使得黄金交易不再仅仅是方向判断,更是对情绪周期的把握。
资金的结构性迁移
观察国际期货市场的资金流向,可以发现两类显著的结构性变化。其一是对冲基金对黄金的配置比例出现分化:部分宏观基金增持黄金作为尾部风险对冲工具,而商品交易顾问(CTA)则因趋势信号模糊而大幅降低仓位。其二是交易所交易产品(ETP)的持仓波动加剧,资金在黄金与白银之间快速轮动,这种跨品种的资金迁徙一旦形成惯性,往往会放大波动率的正反馈效应。
值得注意的是,亚洲市场的参与度持续提升,来自中国和印度的实物需求虽然在价格敏感区间存在刚性,但期货市场上的投机性买盘已开始对欧美交易时段形成补充。这种资金地域来源的多元化,客观上增加了行情波动的不确定性。
波动节奏中的交易启示
在缺乏明确趋势指引的阶段,黄金市场的交易机会更多来自结构性的波动节奏。高频数据显示,近一月内日内价格振幅超过1%的交易日占比超过六成,而隔夜跳空缺口收窄的趋势暗示市场正在寻找新的平衡点。对于期货投资者而言,与其执着于预测下一个关键点位,不如重点关注波动率的相对位置与资金情绪的极端值。当GVZ指数突破30关口时,市场往往隐含较大级别的调整需求;而当投机性净多仓比例降至历史分位数30%以下时,反而可能酝酿反向机会。
风险结构的三重考量
当前黄金市场的风险结构呈现叠加特征:一是流动性风险,部分非活跃合约的点差在极端行情中可能急剧扩大,导致止损指令无法有效执行;二是杠杆风险,波动率放大直接提高了保证金要求,过度持仓可能引发被动平仓;三是政策风险,各国监管机构对黄金衍生品持仓限制的调整,以及央行售金协议的潜在变化,都可能打破现有资金平衡。投资者需在波动节奏中建立动态的风控框架,例如根据波动率水平调整仓位比例,或采用期权组合来管理非线性风险。
综上所述,黄金市场的资金情绪与波动节奏正在相互强化,形成一种类似“弹簧”的蓄力结构。宏观基本面虽为长期锚点,但短期定价权已明显向交易者情绪倾斜。在这种环境下,保持对市场情绪的敏感度并严格执行风险纪律,或许比预判绝对价格更为重要。毕竟,当潮水退去时,只有那些读懂波动语言的人,才能在海浪间隙中掌握主动。
(风险提示:本文所述内容仅供参考,不构成任何投资建议。期货交易具有高风险性,可能导致本金部分或全部损失。投资者应根据自身风险承受能力谨慎决策。)